O mês fechou com R$ 60 mil de faturamento, o melhor do ano. A agenda lotou, a equipe trabalhou no sábado, os clientes pagaram. No dia 10 vem a folha de pagamento, e a conta da empresa não cobre. Você completa com o cheque especial ou com a sua conta pessoal e fica com a pergunta: se vendeu tanto, para onde foi o dinheiro?
Faturar bem e não sobrar dinheiro é a conta que ninguém fez. Este artigo faz essa conta com você, passo a passo, num exemplo de empresa de serviço, do faturamento ao lucro líquido. Depois vêm a diferença entre margem e markup, os quatro motivos pelos quais faturamento alto engana e o lucro que se perde antes de virar venda.
Faturamento não é lucro
Faturamento é tudo o que você vendeu no mês. Lucro é o que sobra depois de pagar o que a empresa gastou para vender e para continuar aberta, inclusive o seu salário.
Pouca gente enxerga a distância entre os dois porque o dinheiro da empresa e o da casa andam juntos. A pesquisa Hábitos Financeiros dos Pequenos Negócios, do Sebrae, divulgada em janeiro de 2026, mostra que 61% dos donos de pequenos negócios dizem pagar despesas da empresa com a conta pessoal. No setor de serviços, 62%. Na mesma pesquisa, 10% dizem não ter controle financeiro nenhum.
Com as contas misturadas, o saldo do banco não diz nada. Pode ter dinheiro e a empresa estar no prejuízo, ou faltar dinheiro e a empresa estar no lucro. Só a conta abaixo separa uma coisa da outra.
A conta do lucro, passo a passo
O exemplo é uma empresa de instalação e manutenção de ar-condicionado, com dois técnicos e uma pessoa no atendimento. Os números são redondos e servem para mostrar o caminho. Não são média de mercado: troque pelos seus.
1. Comece pelo faturamento do mês
Some tudo o que foi vendido e entregue no mês, mesmo o que o cliente parcelou. No exemplo, 40 serviços com ticket médio de R$ 1.500: R$ 60.000.
O que fazer: puxe as notas e os recebimentos do mês passado e chegue no total. Use um mês normal, sem a venda grande que só acontece uma vez por ano.
2. Tire os custos variáveis
Custo variável é o que só existe porque o serviço aconteceu. Vendeu mais, ele sobe. Não vendeu, ele some. Os quatro mais comuns numa empresa de serviço:
- Imposto da nota: no exemplo, 6% do faturamento. A sua alíquota quem informa é o contador.
- Material: tubulação, cabo, suporte, gás. No exemplo, 20%.
- Comissão: de quem vendeu ou executou, quando existe. No exemplo, 5%.
- Taxa da maquininha: a média do mês. No exemplo, 3%.
Somados, 34% do faturamento: R$ 20.400.
O que fazer: liste os seus custos variáveis e transforme cada um em percentual do faturamento.
3. Ache a margem de contribuição
Margem de contribuição é o que sobra de cada venda depois dos custos variáveis. É o dinheiro que paga a estrutura da empresa e, se passar dela, vira lucro.
No exemplo: R$ 60.000 menos R$ 20.400 dá R$ 39.600, ou 66%. De cada R$ 1.000 vendidos, R$ 660 ficam para pagar o resto. É o número mais útil da conta: diz quanto vale uma venda a mais e quanto custa perder uma.
O que fazer: calcule a sua em percentual: faturamento menos custos variáveis, dividido pelo faturamento, vezes 100.
4. Tire os custos fixos, com o seu salário dentro
Custo fixo é o que você paga todo mês, vendendo muito ou pouco. No exemplo:
| Custo fixo do mês | Valor |
|---|---|
| Aluguel da sala e do depósito | R$ 3.500 |
| Salários e encargos (2 técnicos e 1 pessoa no atendimento) | R$ 16.000 |
| Carro (parcela, seguro e manutenção) | R$ 2.600 |
| Contador | R$ 800 |
| Sistema, telefone, internet e energia | R$ 1.100 |
| Pró-labore do dono | R$ 8.000 |
| Total | R$ 32.000 |
Pró-labore é o salário de quem é dono e trabalha na empresa. Ele entra aqui, antes do lucro. Um documento do Sebrae sobre o tema orienta a definir o valor pelo que custaria contratar alguém para fazer o mesmo trabalho. Se você atende, orça, compra material e cuida da equipe, quanto o mercado pagaria a essa pessoa?
O que fazer: liste os custos fixos de um mês normal e coloque o seu pró-labore, mesmo que hoje você não retire um valor fixo.
5. Chegue no lucro
A conta inteira, numa tabela só:
| Conta do mês | Valor | % do faturamento |
|---|---|---|
| Faturamento | R$ 60.000 | 100% |
| Menos imposto da nota | R$ 3.600 | 6% |
| Menos material | R$ 12.000 | 20% |
| Menos comissão | R$ 3.000 | 5% |
| Menos taxa da maquininha | R$ 1.800 | 3% |
| Margem de contribuição | R$ 39.600 | 66% |
| Menos custos fixos | R$ 32.000 | 53,3% |
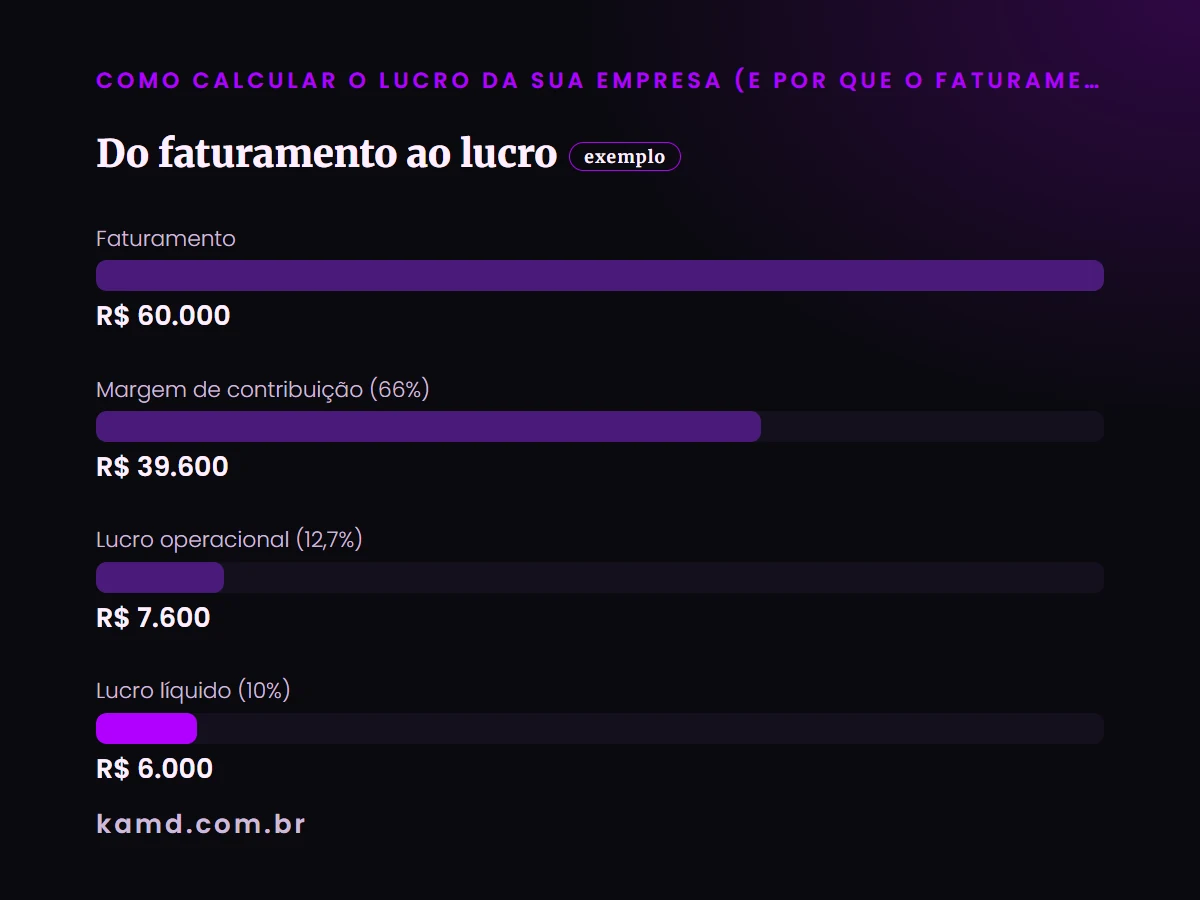
| Lucro operacional | R$ 7.600 | 12,7% |
| Menos juros de empréstimo e tarifas do banco | R$ 1.600 | 2,7% |
| Lucro líquido | R$ 6.000 | 10% |
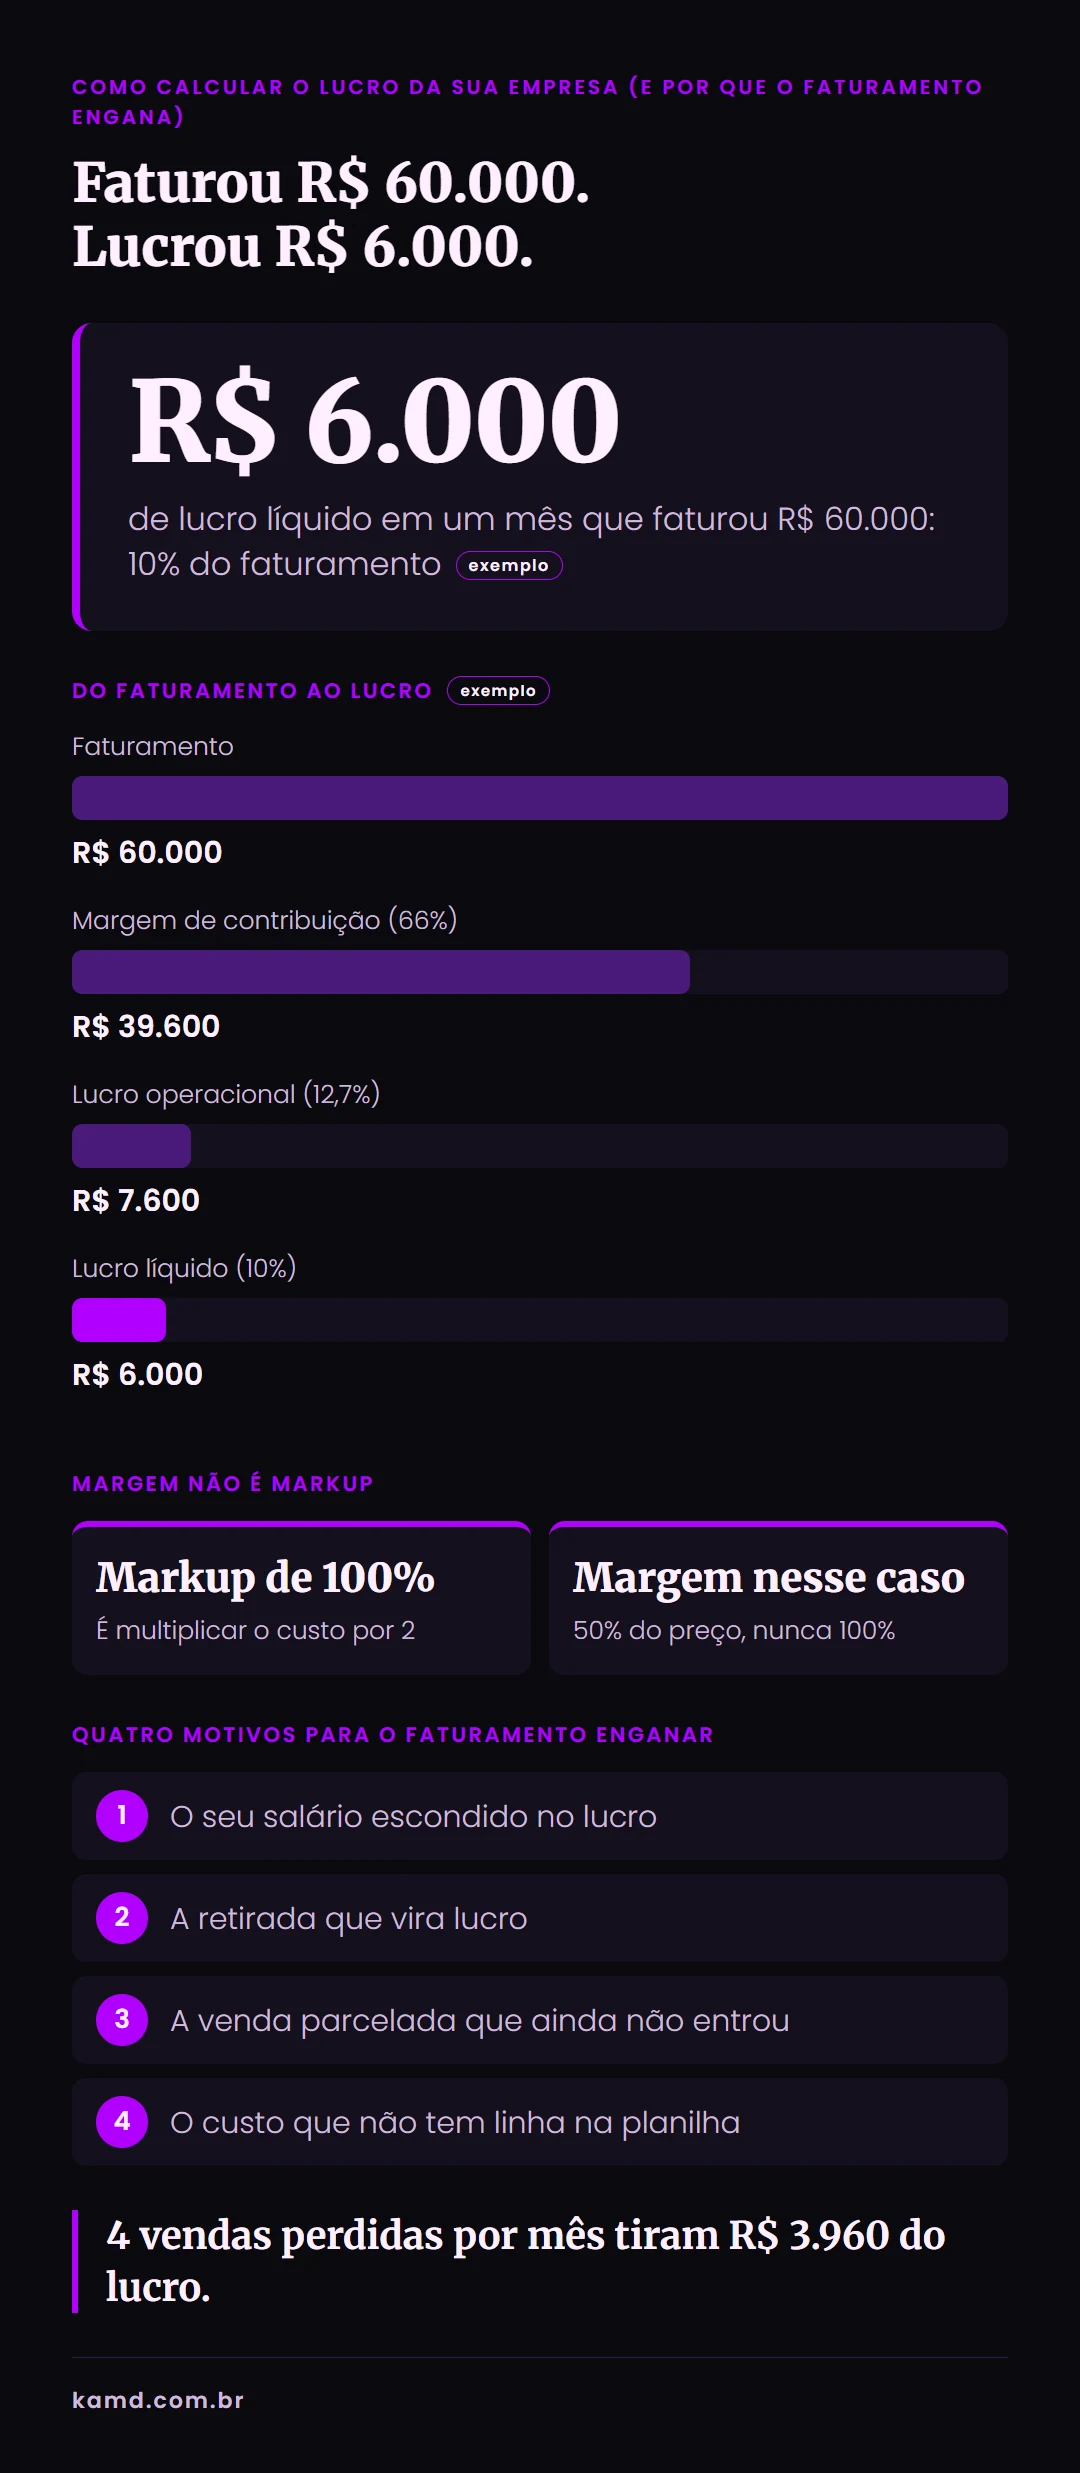
Faturou R$ 60.000, lucrou R$ 6.000. Margem de 10%. Não é ruim. Só é muito diferente da sensação de "faturei 60 mil".
O que fazer: monte essa tabela com o mês passado. Uma folha de papel resolve. Se der negativo, melhor saber agora: problema com número é problema que dá para encolher.
Lucro bruto, operacional e líquido, em língua de dono
Quando o contador ou o banco falam em lucro, podem estar falando de três paradas da mesma conta:
- Lucro bruto: faturamento menos o imposto da nota e o custo direto do serviço. No exemplo, tirando imposto e material, R$ 44.400. Alguns contadores também põem aqui o salário de quem executa. É o que mais engana, porque a estrutura ainda não foi paga.
- Lucro operacional: o que sobra depois de pagar tudo o que mantém a empresa aberta, pró-labore incluído. No exemplo, R$ 7.600. Mostra se o negócio se paga.
- Lucro líquido: o que sobra no fim, depois dos juros, das tarifas e, fora do Simples Nacional, do imposto sobre o lucro (no Simples, ele já vem na guia mensal). No exemplo, R$ 6.000. É daqui que saem reserva, investimento e a parte que os sócios dividem.
Margem e markup: o erro do "lucro de 100%"
Você gasta R$ 500 de material, cobra R$ 1.000 e diz que lucrou 100%. Não lucrou. Você colocou 100% em cima do custo, e isso tem nome: markup. O Sebrae do Rio Grande do Norte resume a diferença: markup é o multiplicador aplicado ao custo para chegar no preço; margem de lucro é a porcentagem do preço que vira lucro depois de cobrir todos os custos.
Markup de 100% é multiplicar o custo por 2. A margem, no mesmo caso, é de 50% do preço, nunca 100%. Margem de 100% só existiria se o serviço não custasse nada.
E os R$ 500 ainda não são lucro. Com os percentuais da empresa do exemplo:
| Um serviço de R$ 1.000 | Valor |
|---|---|
| Preço cobrado | R$ 1.000 |
| Menos material | R$ 500 |
| Menos imposto, maquininha e comissão (14%) | R$ 140 |
| Sobra para pagar a estrutura | R$ 360 |
| Parte dele nos custos fixos (53,3% do preço) | R$ 533 |
| Resultado | R$ 173 de prejuízo |
Se todos os serviços deixassem só R$ 360, a empresa precisaria de 89 por mês só para pagar os custos fixos (R$ 32.000 divididos por R$ 360), mais que o dobro dos 40 que faz hoje.
O que fazer: faça essa conta para os três serviços que você mais vende. Como montar o preço a partir dela é assunto de outro artigo desta série, sobre precificação.
Por que o faturamento alto engana
O seu salário escondido no lucro
Tire o pró-labore da tabela: os custos fixos caem para R$ 24.000 e o lucro líquido sobe para R$ 14.000. Parece uma empresa ótima. Mas R$ 8.000 disso são o pagamento pelo seu trabalho, que você receberia trabalhando para outra empresa. O lucro de verdade continua sendo R$ 6.000.
O que fazer: defina um pró-labore fixo e retire só esse valor todo mês, no mesmo dia, como salário.
A retirada que vira lucro
O outro lado do mesmo erro: tirar o que precisa, quando precisa. A conta de luz da casa aqui, o mercado ali, tudo pela conta da empresa. O documento do Sebrae é direto: não se pode sangrar a empresa por necessidade pessoal, e sem lucro não há o que distribuir. E, antes de dividir o lucro, recomenda guardar uma parte como reserva.
O que fazer: abra uma conta bancária só da empresa. A conta da casa passa a receber só o pró-labore e, depois que o mês fechar com lucro, a parte que você decidir retirar.
A venda parcelada que ainda não entrou
A venda em 10 vezes no cartão entra inteira no faturamento do mês. O dinheiro, conforme o plano da maquininha, chega uma parcela por mês, ou chega antes com taxa maior. Lucro de R$ 6.000 no papel e conta no vermelho no dia 10 podem ser verdade ao mesmo tempo. Lucro e caixa são contas diferentes, e o caixa tem um artigo só para ele: fluxo de caixa simples para pequena empresa.
O que fazer: anote, ao lado do faturamento, quanto do mês foi vendido parcelado. Se esse número cresce mês a mês, a empresa pode lucrar e ficar sem dinheiro ao mesmo tempo.
O custo que não tem linha na planilha
Alguns custos não aparecem porque já estão dentro do salário e do carro. A visita de orçamento que não fechou. O retorno para refazer um serviço, sem cobrar. O técnico parado esperando material.
Se a empresa do exemplo faz 20 visitas por mês que não fecham, e cada uma ocupa 2 horas de um técnico com o carro, são 40 horas por mês. Quase uma semana de trabalho de um técnico, paga, sem nenhum real de venda.
O que fazer: durante um mês, anote as visitas que não fecharam e os retornos sem cobrança, com o tempo gasto em cada um.
A venda perdida também é lucro que não entrou
Volte para a margem de contribuição de 66%. Ela esconde a conta mais animadora deste artigo.
Os custos fixos já estão pagos pelas 40 vendas do mês. Cada venda a mais deixa 66% do valor dela direto no lucro. Se a empresa do exemplo fechar 4 serviços a mais, com o mesmo ticket de R$ 1.500:
| No mês | Hoje | Com 4 vendas a mais |
|---|---|---|
| Faturamento | R$ 60.000 | R$ 66.000 |
| Margem de contribuição (66%) | R$ 39.600 | R$ 43.560 |
| Custos fixos, juros e tarifas | R$ 33.600 | R$ 33.600 |
| Lucro líquido | R$ 6.000 | R$ 9.960 |
O faturamento sobe 10%. O lucro sobe 66%. E sem contratar ninguém: as 40 horas das visitas que não fecharam dão conta.
Essas 4 vendas quase sempre já estão chegando: o pedido que esperou horas pela resposta, o orçamento que ninguém acompanhou, o cliente antigo que nunca foi chamado de volta. Mostrei onde eles se perdem no artigo sobre como aumentar as vendas sem gastar mais com anúncio e o que acontece depois do orçamento em como fechar mais vendas. A conta também vale ao contrário: 4 vendas perdidas por mês tiram R$ 3.960 do lucro, quase dois terços do que sobrou.
O que fazer: multiplique a sua margem de contribuição pelo seu ticket médio. O resultado é quanto cada venda perdida tira do seu lucro. Com esse número na mão, responder rápido e acompanhar orçamento deixa de ser capricho e vira conta.
Nada disso exige sistema: uma planilha resolve o começo. Quando os pedidos chegam por tantos canais que a planilha não acompanha, um painel como o KAMD Infra junta numa tela os pedidos, as vendas e a etapa em que cada cliente parou.
Perguntas frequentes
Como calcular o lucro líquido?
Do faturamento do mês, tire os custos variáveis (imposto da nota, material, comissão, maquininha), os custos fixos com o seu pró-labore dentro, os juros e as tarifas e, fora do Simples Nacional, o imposto sobre o lucro. O que sobra é o lucro líquido. Dividido pelo faturamento e multiplicado por 100, vira a margem líquida.
Como calcular lucro de 100 por cento?
Se a ideia é cobrar o dobro do custo, multiplique o custo por 2. Isso é markup de 100%, não lucro de 100%. Do preço ainda saem imposto, maquininha, comissão e a parte dos custos fixos. Margem de lucro de 100% não existe: seria vender sem custo nenhum.
O que é lucro presumido?
É outra coisa: um regime de imposto, ao lado do Simples Nacional e do lucro real. Nele, o imposto é calculado sobre um lucro estimado por um percentual do faturamento, não sobre o lucro que a empresa teve de verdade. Se compensa para você é conversa para ter com o contador.
O pró-labore entra no cálculo do lucro?
Entra, como custo fixo, antes do lucro. Pró-labore é o salário pelo seu trabalho. Lucro é o que sobra depois que todo mundo foi pago, você incluído. Quem deixa o pró-labore de fora enxerga como lucro o próprio salário.
Quer saber quanto lucro a sua empresa deixa no caminho?
Se montar essa conta sozinho parece trabalho demais, eu faço com você numa conversa de 45 minutos por vídeo. Com os seus números na mesa (quantos pedidos chegam, ticket médio, quantos fecham), sai em reais quanto fica entre o orçamento e o fechamento e quanto cada venda perdida tira do seu lucro. Sem custo. Quero fazer essa conta.
Cristiane Alves
Fundadora da KAMD · Belo Horizonte e região
Sempre amei escrever e criar blog. O que me fascinava era ter um blog e aparecer para quem procura aquilo. Foi assim que aprendi SEO, e foi assim que comecei a construir sites para alugar os contatos que eles geravam.
Ali eu descobri um problema que o mercado quase não enxerga: muitas vezes a empresa não precisa de mais visibilidade, precisa fechar mais orçamentos. Precisa responder primeiro. Há três anos isso não era possível nem acessível para uma empresa pequena. Hoje a automação e a IA abriram essa porta para milhares de negócios, e eu posso resolver isso na sua empresa, se fizer sentido para você.
Leia também
- Como Organizar uma Empresa Pequena Passo a Passo
- Quanto Investir em Tráfego Pago e Quando Dobrar a Verba Não Adianta
- Como Fazer um Orçamento que Vende: Modelo para Copiar
Fontes
- Rafael Baldo, Agência Sebrae. 61% dos empreendedores brasileiros fazem pagamentos da empresa com a conta pessoal, com dados da pesquisa Hábitos Financeiros dos Pequenos Negócios. Publicado em 7 de janeiro de 2026.
- Sebrae. Instrumento de Apoio Gerencial 12: Pró-labore e distribuição de lucros. Biblioteca Sebrae, documento sem data, consultado em 6 de outubro de 2026.
- Ana Débora, Sebrae RN. Markup: o que é, pra que serve e como calcular. Blog do Sebrae RN, 30 de julho de 2024.